在加密货币市场中,稳定币始终扮演着“避风港”与“计价锚”的双重角色。当投资者围绕“稳定币猜想”进行套利、理财或Dapp交互后,最核心的实操痛点往往是:如何将手中的USDT、USDC或DAI最终提现为法定货币,安全落袋为安。本文将系统梳理从稳定币到法币的几种主流提现路径,并揭示其中容易被忽视的细节与风险。
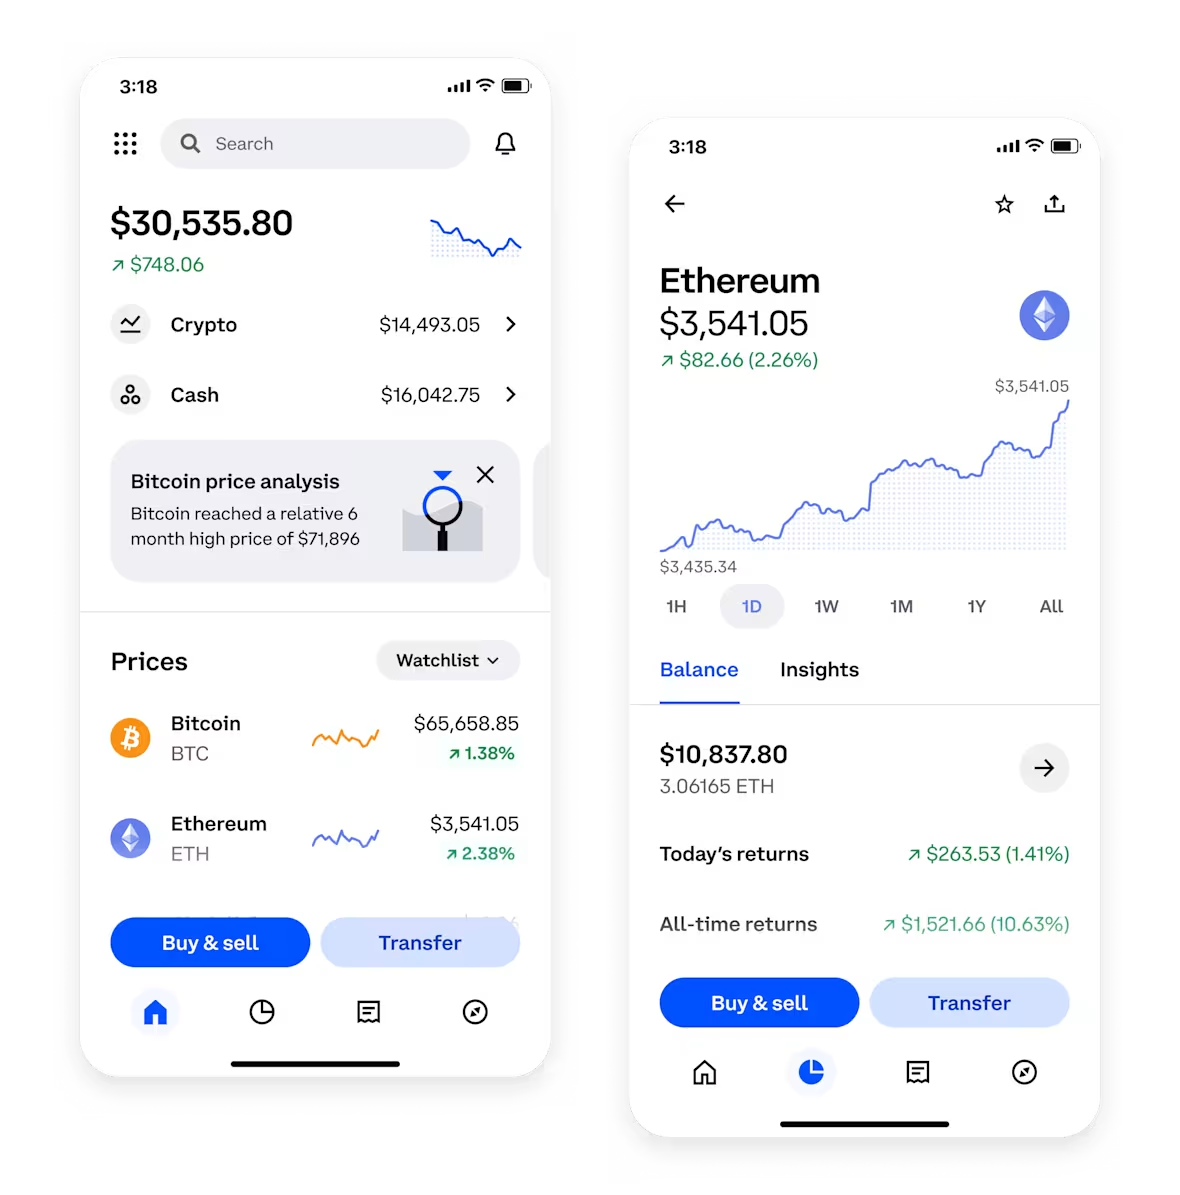
首先,最常见的提现方式是通过中心化交易所的C2C或快捷买币区。用户将稳定币充值至Binance、OKX或Coinbase等头部平台后,在法币交易区选择“出售”稳定币。以USDT为例,平台通常提供多档支付方式(如银行转账、支付宝、微信支付),买家会按实时汇率报价。此方式的优点是流程清晰、到账速度较快(通常5~30分钟),且平台具备基础的风控机制。但需注意:部分交易所对单笔提现金额设有上限(如单笔5万~10万美元),且大额提现可能触发反洗钱风控,要求用户提供资金来源证明。
第二种路径是使用合规稳定币发行方的官方赎回通道。以Circle发行的USDC为例,持币人可直接在Circle Account或指定合作机构申请将USDC按1:1兑换为美元,并通过SWIFT电汇至银行账户。此方式合规层级最高,资金安全性最强,但对个人用户的门槛也最高:通常要求完成严格的KYC(身份认证)与企业级审核,且最低赎回金额往往在10万美元以上,结算周期需要1~3个工作日。对于持有大额“稳定币猜想”头寸的机构,这是最保险的选择。
第三种路径是借助去中心化平台与出入金聚合器。例如使用1inch或Uniswap将稳定币先兑换为ETH或BTC,再通过类似MoonPay、Onramper等法币网关直接卖出至信用卡或银行账户。这类方案无需中心化交易所的注册与KYC(但聚合器自身需完成基础认证),适合希望保留资金自主权的用户。然而,其汇率通常比交易所C2C高出0.5%~2%,且依赖链上Gas费与滑点,小额提现时综合成本可能较高。
第四种路径是法币OTC(场外交易)以及线下实体兑换。用户可通过专业OTC经纪商或本地加密货币兑换店(如香港、新加坡的部分持牌换汇点)进行面对面交易或电子转账。此种方式适合超大金额(百万美元级别)或急需快速出金的情况,但风险也最为突出:包括但不限于收到黑钱导致银行卡冻结、遭遇伪造转账截图诈骗、被执法部门怀疑参与洗钱等。任何在非透明市场中的“稳定币猜想”提现,都需要用户自行承担交易对手信用风险与法律合规风险。
在提现实操优化层面,用户应当注意以下关键点:首先,务必避免全部资金通过单一渠道出金。建议采用“分散出金法”,如70%走主流交易所C2C,20%走合规赎回通道,10%预留链上用于Gas费与Dapp互动。其次,提现前检查稳定币的链上状态。例如USDT存在多种网络(Ethereum、TRC-20、BEP-20),错误选择网络将导致交易不可逆。最后,针对“稳定币猜想”可能涉及的税务问题,在提现前最好咨询当地会计师,部分国家(如美国、英国、日本)将稳定币兑换为法币视为应税事件。
总结来说,“稳定币猜想提现”并非一个简单的卖币动作,而是一个涉及安全、合规、成本与效率的综合决策。主流路径各有优劣:交易所C2C最适合中小额快速周转,官方赎回通道适合大额合规诉求,去中心化聚合器则赋予用户完全的资产控制权。无论选择哪一种方式,务必优先确保与监管要求相符,因为稳定币的价值基础在于其1:1锚定法币的承诺——而提现,恰好正是对这一承诺的最终检验。